


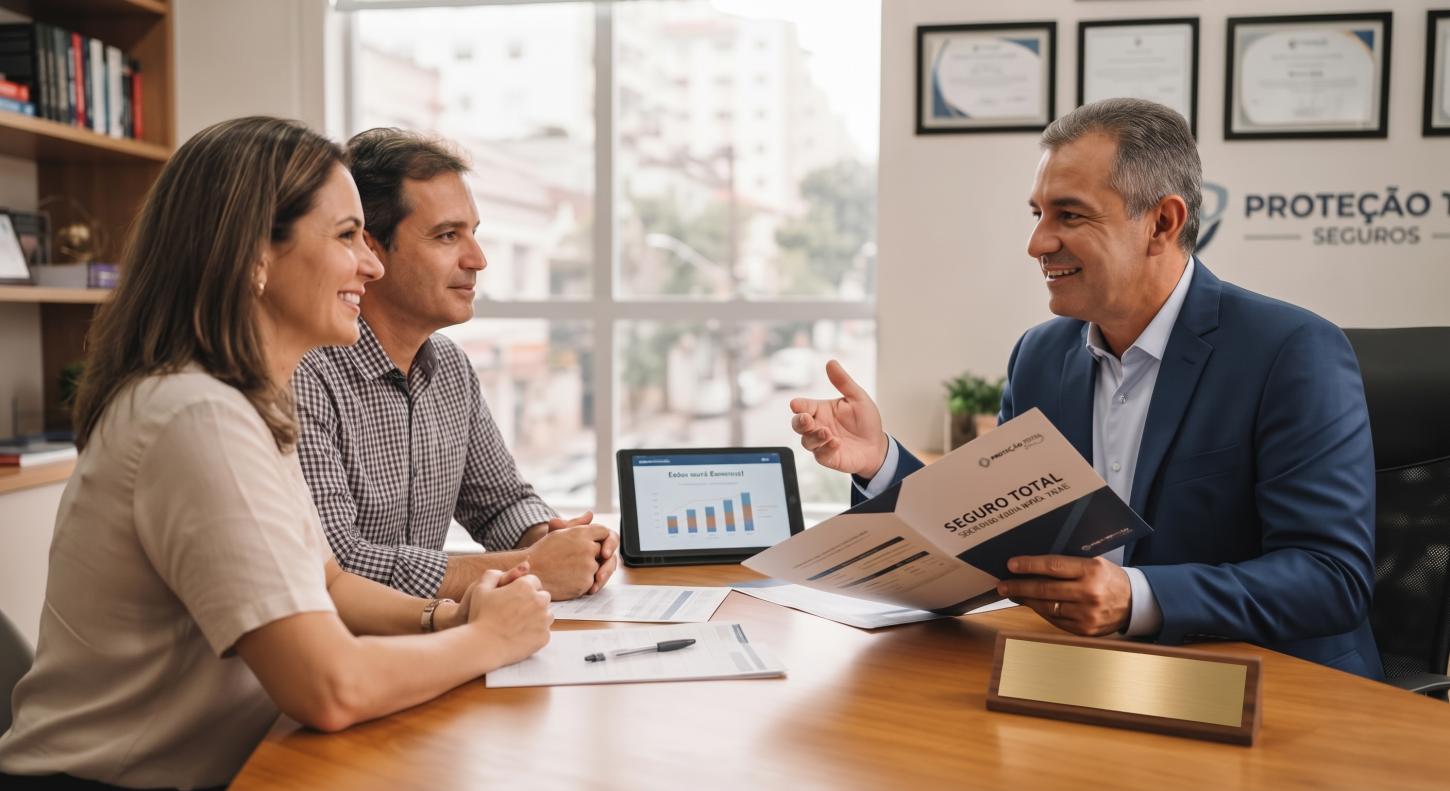
Viver envolve riscos. Seja no trânsito, em casa, na saúde ou nos negócios, imprevistos acontecem quando menos esperamos. É exatamente nesse cenário de incerteza que o seguro se transforma em um dos pilares mais importantes para a tranquilidade financeira e emocional de uma pessoa ou família.
Mais do que um boleto mensal, apólices de seguro funcionam como um pacto de solidariedade financeira: você contribui com um valor proporcional (prêmio) para que, caso ocorra um sinistro, uma instituição assuma os prejuízos que poderiam arruinar anos de trabalho duro.
Abaixo, detalhamos os principais tipos de seguros, suas funções e o impacto devastador que a ausência deles pode causar quando terceiros entram na equação.
A Visão de Especialista: O Seguro em Qualquer Circunstância
Para entender a profundidade dessa proteção na prática, conversamos com Oswaldo Naves, corretor especializado em seguros. Segundo ele, a contratação de uma apólice vai muito além de cumprir uma formalidade ou proteger um objeto material:
"O seguro não é apenas sobre carros ou paredes; ele é sobre pessoas, projetos de vida e a continuidade de uma família. Em qualquer circunstância, seja um imprevisto de saúde, um acidente de trânsito ou um dano causado a terceiros, a ausência de uma proteção adequada pode destruir em segundos o patrimônio que levou décadas para ser construído. Estar segurado é garantir que a fatalidade não se transforme em falência financeira e emocional."
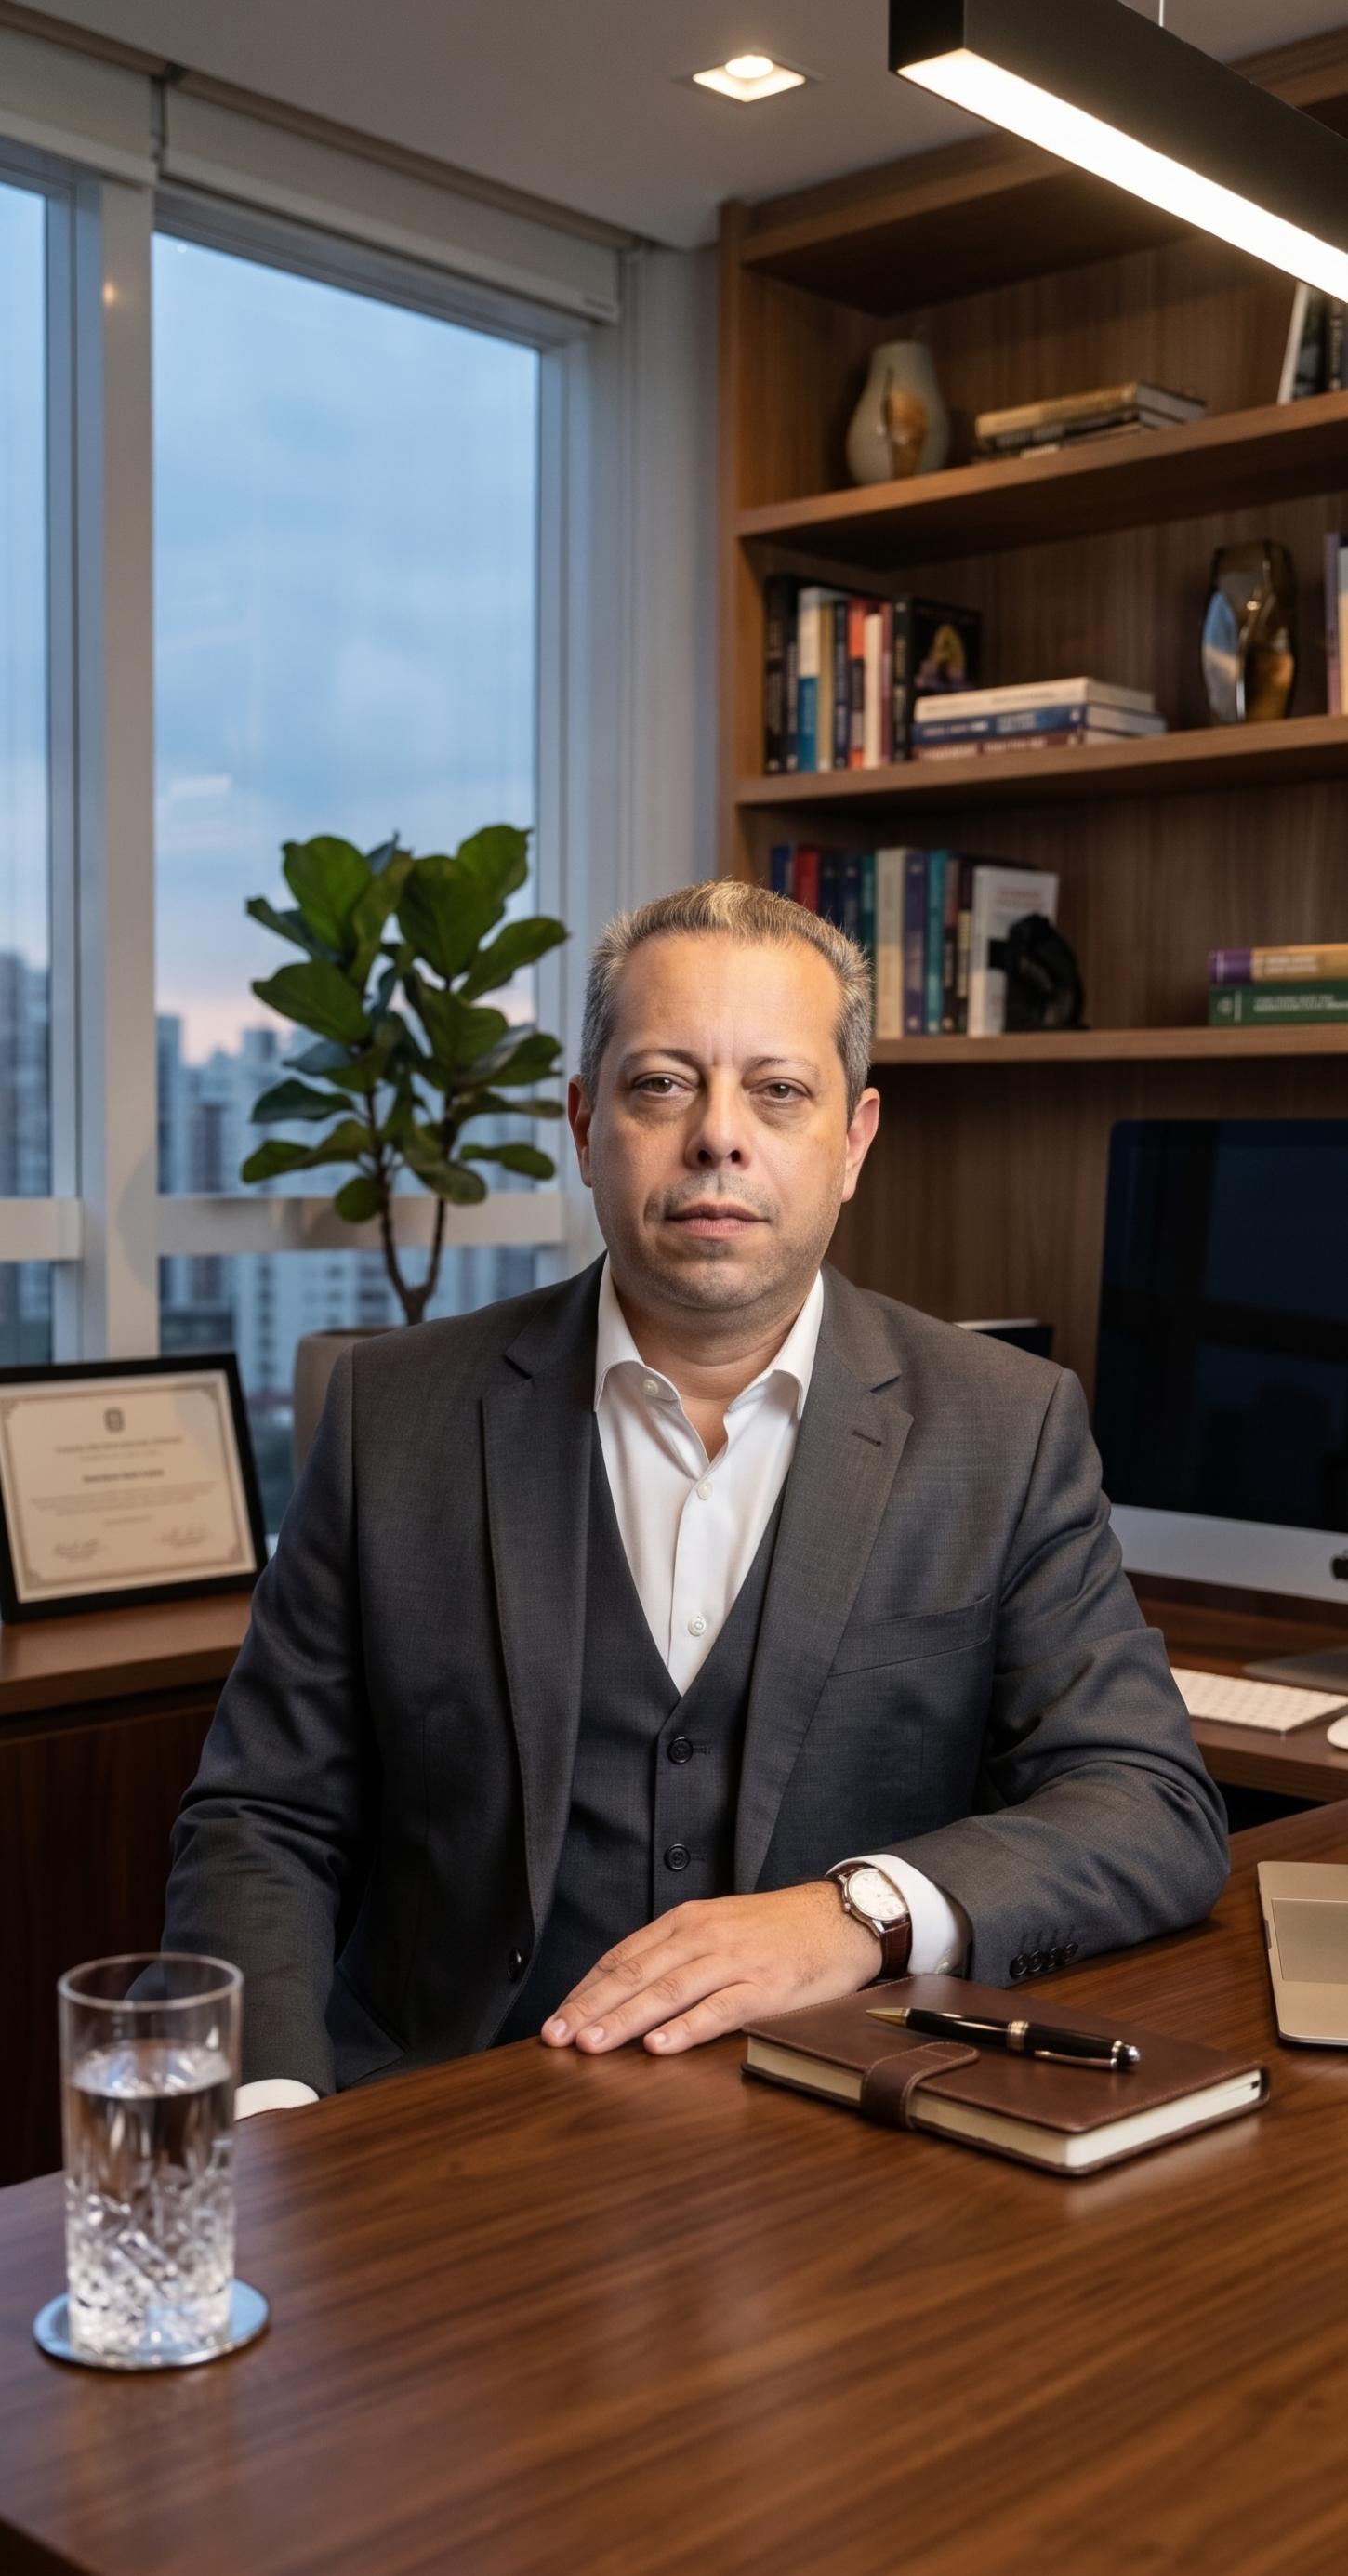
Oswaldo Naves é especialista em todos os tipos de seguros e atende clientes em Santos, São Vicente, Bertioga, Guarujá e Praia Grande e certamente tem um seguro na medida para quem precisa, além de passar orientações importantes para sua clientela.
Os Principais Tipos de Seguros, Para que Servem e Sua Importância
-
Seguro de Automóvel (Auto): Protege contra colisões, roubo, furto e incêndio. No Brasil, o foco costuma ser o dano ao próprio veículo, mas a sua maior relevância social e financeira reside na cobertura de Responsabilidade Civil Facultativa (RCF-V) para terceiros.
-
Seguro Residencial: Muito além de cobrir incêndios, protege contra roubos, danos elétricos, vendavais e responsabilidade civil familiar. É surpreendentemente acessível e inclui assistências 24h (chaveiro, encanador, eletricista).
-
Seguro de Vida: Garante suporte financeiro aos beneficiários (familiares) em caso de falecimento do segurado, podendo cobrir também invalidez permanente ou doenças graves. É o ato de amor definitivo para garantir que quem você ama não fique desamparado financeiramente.
-
Seguro Saúde / Doenças Graves: Complementa ou substitui a rede pública/privada, garantindo acesso a tratamentos de alto custo, internações e medicamentos sem esvaziar as reservas financeiras da família em um momento delicado.
-
Seguro Empresarial e de Responsabilidade Civil Profissional (RC): Essencial para autônomos, prestadores de serviços e empresários. Protege o patrimônio do negócio contra processos, falhas profissionais, acidentes com clientes e incêndios no estabelecimento.
O Perigo Oculto: O Risco de Causar Danos a Terceiros
Muitas pessoas pensam em seguro apenas como a proteção do seu próprio bem (o valor do seu carro, da sua casa). No entanto, o cenário mais dramático e financeiramente destrutivo ocorre quando você causa danos a terceiros e não tem como arcar.
Imagine os seguintes segredos reais e cotidianos:
-
O acidente de trânsito: Você passa por um cruzamento distraído e atinge um veículo de luxo ou, pior, causa lesões corporais em um motociclista.
-
Sem seguro: Os custos do conserto do carro de luxo podem ultrapassar dezenas de milhares de reais. Se houver despesas médicas, invalidez ou pensão vitalícia para a vítima, a conta pode chegar a centenas de milhares. Seus bens (imóveis, contas bancárias, carros) podem ser penhorados judicialmente pela vida toda.
-
Com seguro: A seguradora assume a indenização ao terceiro até o limite contratado na apólice, blindando o seu patrimônio pessoal.
-
-
O vazamento no apartamento: Um registro estoura no seu imóvel e a água danifica o apartamento do vizinho de baixo, estragando móveis planejados, eletrodomésticos e até a estrutura do teto.
-
Sem seguro: O vizinho entra com uma ação judicial de reparação de danos. O custo para reformar a casa alheia pode comprometer o orçamento de anos da sua família.
-
Com seguro: A cobertura de responsabilidade civil do seu seguro residencial resolve o problema diretamente com o vizinho.
-
Tabela Comparativa: Com Seguro vs. Sem Seguro
| Situação de Risco | Cenário SEM Seguro | Cenário COM Seguro |
| Colisão em carro de luxo | Endividamento extremo, risco de penhora de bens e execução judicial. | Prejuízo evitado; a seguradora paga o conserto do terceiro. |
| Incêndio ou danos na vizinhança | Processos civis milionários e perda do próprio patrimônio para pagar indenizações. | Cobertura integral dos danos causados a terceiros dentro dos limites da apólice. |
| Imprevisto de saúde grave | Venda de casa, carro e esgotamento de economias para custear tratamentos. | Tranquilidade financeira para focar exclusivamente na recuperação. |
| Ausência do provedor (Morte/Invalidez) | Família mergulha em vulnerabilidade financeira imediata e perda de padrão de vida. | Indenização para reestruturação financeira e pagamento de dívidas pendentes. |
Seguros: Prevenção é Escolha
Contratar um seguro não é jogar dinheiro fora na esperança de que algo dê errado; é comprar paz de espírito. Como bem pontuou o especialista Oswaldo Naves, a proteção existe justamente para absorver o impacto das turbulências imprevisíveis da vida.
Num mundo incerto, o verdadeiro risco não é gastar com um seguro, mas descobrir tarde demais o preço de não tê-lo.


 Jornal Metropolitano SP

Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se