


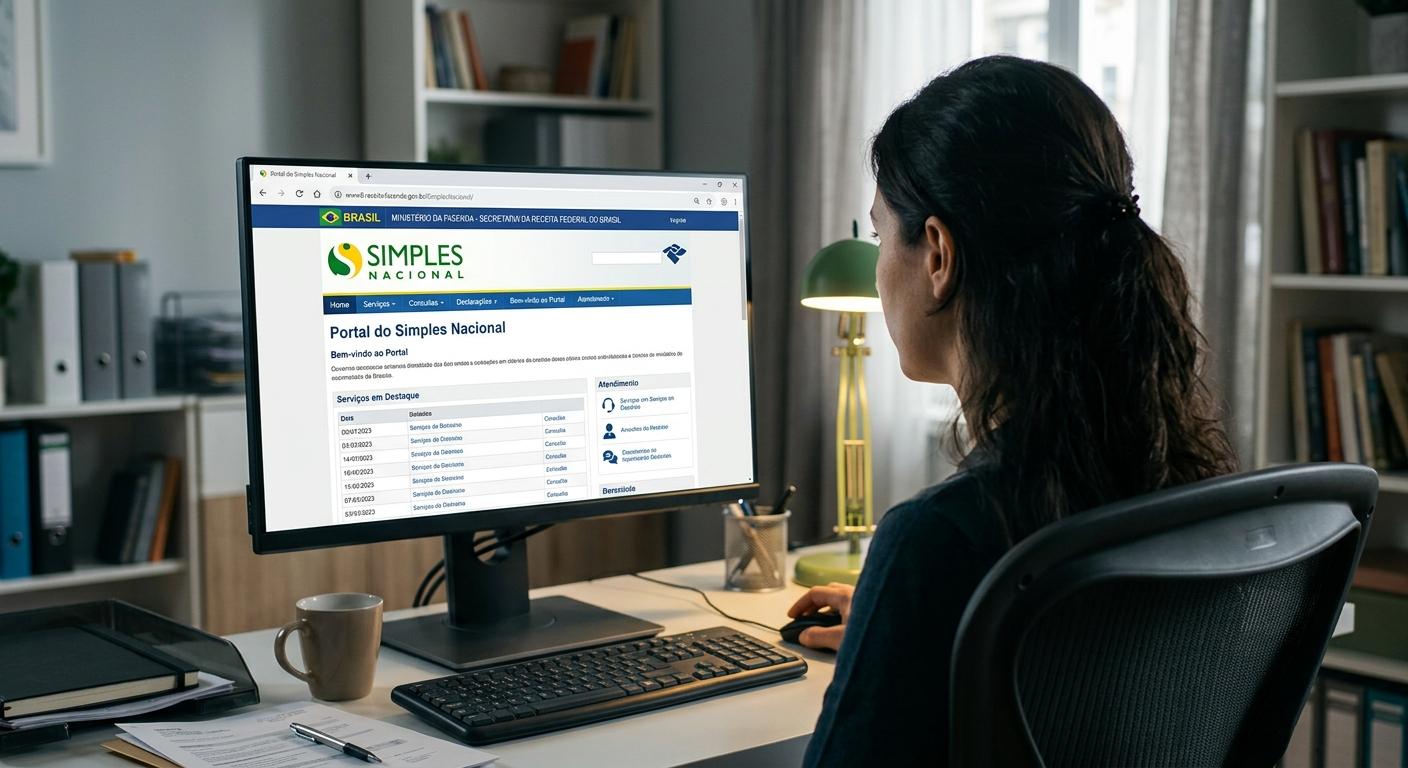
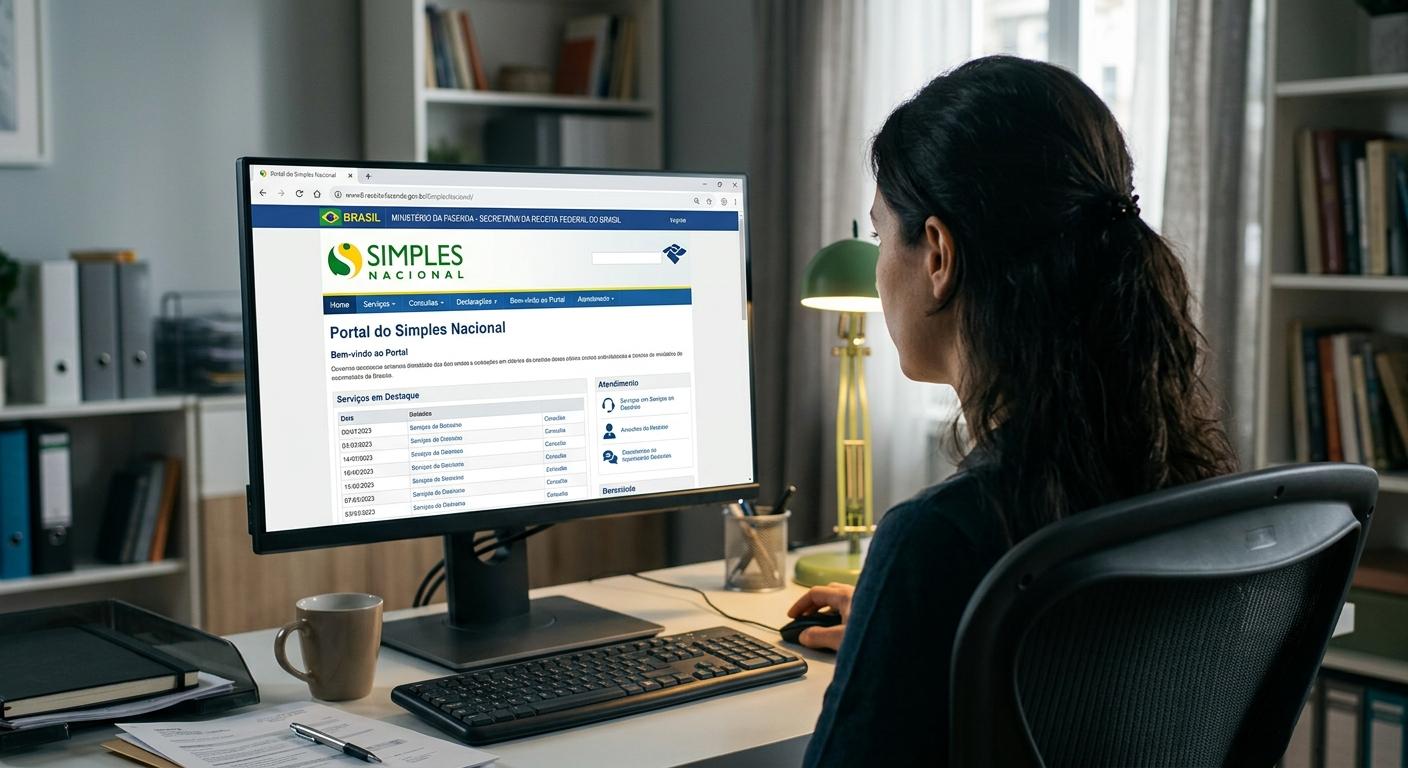
Empresas que desejam ingressar no Simples Nacional em 2027 têm até 30 de setembro para formalizar a opção. No mesmo período, aquelas que já integram o regime, ou que fizerem a opção agora, precisam avaliar como pretendem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição Social sobre Bens e Serviços (CBS), criados pela Reforma Tributária do Consumo.
A mudança antecipa para setembro uma decisão que, até então, era tomada em janeiro e faz parte das adaptações do Simples Nacional ao novo sistema tributário. Para 2027, as empresas poderão manter IBS e CBS dentro do regime simplificado ou optar pelo recolhimento desses dois tributos pelo regime regular, enquanto permanecem no Simples Nacional para os demais impostos.
Quem já é optante pelo Simples Nacional e quer manter IBS e CBS dentro do regime unificado não precisa fazer nova opção, salvo se houver registro de exclusão futura no cadastro. A manifestação em setembro é obrigatória apenas para quem deseja migrar para o regime regular. A escolha feita neste mês produzirá efeitos de janeiro a junho de 2027, com uma nova possibilidade de opção prevista para março, referente ao segundo semestre.
Simples "puro” x modelo híbrido
No modelo tradicional do Simples Nacional, aqui chamado de “puro”, IBS e a CBS continuam sendo recolhidos dentro do próprio regime simplificado, junto aos demais impostos. Já no híbrido, a empresa permanece no Simples Nacional para os outros tributos, mas passa a recolher o IBS e a CBS separadamente, pelo regime regular.
A diferença pode ser especialmente relevante para empresas que vendem para outras pessoas jurídicas. Isso porque o modelo híbrido pode possibilitar um aproveitamento mais amplo de créditos tributários pelos clientes, o que pode influenciar relações comerciais, preços e negociações dentro da cadeia. Por isso, a decisão não deve ser tomada apenas com base na aparente simplicidade de cada opção.
“A escolha deve considerar não apenas a carga tributária da própria empresa, mas também o perfil dos clientes, especialmente quando há vendas para outras pessoas jurídicas. Dependendo da operação, a possibilidade de geração e aproveitamento de créditos pode ter impacto direto na competitividade do negócio. Por isso, é importante simular os dois cenários antes de fazer a opção”, explica Carla Lorenzetti, sócia de Tax da Apter.
A legislação também permite cancelar a opção pelo Simples Nacional, a escolha pelo regime regular de IBS e CBS ou ambas até 30 de novembro. A possibilidade permite que o contribuinte reveja a decisão tomada dentro do prazo estabelecido.
Decisão também repercute nas grandes empresas
Embora as escolhas estejam diretamente relacionadas às empresas do Simples Nacional, seus efeitos podem alcançar médias e grandes companhias. Isso porque as empresas enquadradas nesse regime fazem parte das cadeias de fornecimento de organizações maiores, e a forma como seus tributos serão recolhidos pode influenciar preços, custos e negociações comerciais.
“A Reforma Tributária não deve ser analisada de forma isolada. Uma empresa grande pode não estar no Simples Nacional, mas pode ter fornecedores enquadrados nesse regime. Se a forma de recolhimento dos tributos desses fornecedores muda, isso pode repercutir na cadeia de custos e nas negociações comerciais. Por isso, acompanhar essas escolhas também é importante para as empresas maiores”, afirma Carla Lorenzetti, sócia de Tax da Apter.
Sobre a Apter
Referência em consultoria tributária, auditoria, outsourcing e tecnologia, a Apter desenvolve soluções inteligentes e personalizadas para empresas de diversos segmentos. Com dois escritórios em Sorocaba-SP, um em Alphaville-SP, além de unidades em Assunção (Paraguai) e Miami (Estados Unidos), a empresa transforma desafios tributários em oportunidades, combinando agilidade, qualidade e eficiência para entregar os melhores resultados. A Apter também se destaca na consultoria estratégica empresarial, promovendo soluções inovadoras e construindo parcerias duradouras.


 Jornal Metropolitano SP


Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se